ФТС России и представители бизнеса обсудили один из спорных вопросов при определении таможенной стоимости – как декларировать цену импортного товара, если по контракту она установлена в иностранной валюте, а фактический расчет происходит в рублях до подачи декларации.
Отдельное внимание уделили ситуациям, когда деньги продавцу переводятся через платежного агента. Ведомства стремятся выработать единый подход, который затем можно будет предложить для правового урегулирования на уровне ЕАЭС.
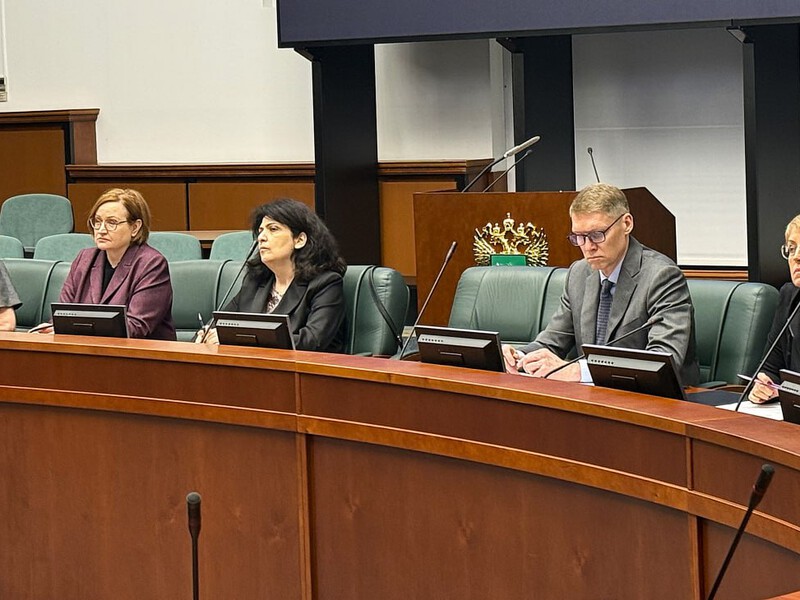
Как сообщает ФТС России, на заседании постоянной комиссии Экспертно-консультативного совета по реализации таможенной политики обсудили порядок определения основы для декларирования таможенной стоимости при оплате товаров в рублях до регистрации декларации на товары. В обсуждении участвовал представитель Минфина России.
На практике проблема возникает прежде всего в тех случаях, когда в договоре и счете цена товара указана, например, в долларах или евро, но российский покупатель фактически перечисляет продавцу рубли. Дополнительные сложности появляются, если платеж проходит через посредника или платежного агента.
Таможенная стоимость при ввозе определяется прежде всего по стоимости сделки – цене, фактически уплаченной или подлежащей уплате за товар, с предусмотренными Таможенным кодексом ЕАЭС корректировками. При этом статья 38 ТК ЕАЭС устанавливает общее правило: если для определения таможенной стоимости требуется пересчет иностранной валюты в валюту государства-члена, используется курс, действующий на день регистрации декларации на товары.
Но возникает вопрос: нужно ли применять курс на дату регистрации ДТ к сумме, которую покупатель уже фактически заплатил в рублях до подачи декларации?
Именно здесь на практике возникли разные подходы.
В феврале 2025 года Минфин России рассмотрел ситуацию, когда часть расходов по импортной сделке оплачена в рублях до регистрации ДТ, а другая часть – после выпуска товара.
Ведомство пришло к выводу, что по уже оплаченной до регистрации декларации части расходов повторный пересчет иностранной валюты в рубли по курсу на дату регистрации ДТ не требуется. В таможенную стоимость должна включаться фактически понесенная сумма.
Если же часть обязательства на дату регистрации декларации еще не оплачена, для нее применяется пересчет по курсу на день регистрации ДТ. Такое разъяснение приведено в письме Минфина России от 12 февраля 2025 года N 27-01-21/12637.
При этом судебная практика показывает, что вопрос не всегда решается одинаково. Например, в одном из дел арбитражный суд рассматривал ситуацию, когда цена товара была установлена в долларах, а платежи произведены в рублях по согласованным сторонами курсам. Спор как раз касался того, считать ли таможенной стоимостью сумму фактических рублевых перечислений или пересчитывать цену по официальному курсу на дату регистрации ДТ.
Иными словами, проблема уже вышла за рамки теоретического спора – от выбранного подхода может зависеть величина заявленной таможенной стоимости и, соответственно, размер таможенных платежей.
Еще сложнее ситуация становится, когда российский импортер не перечисляет деньги иностранному продавцу напрямую, а использует платежного агента.
Здесь возникает уже два разных вопроса. Первый – какая сумма считается фактически уплаченной за сам товар. Второй – нужно ли включать в таможенную стоимость вознаграждение посредника.
По этому поводу у ФТС уже сформирован подход, выработанный на заседании постоянной комиссии 28 июня 2024 года. Если платежный агент действует в интересах продавца, его вознаграждение может включаться в таможенную стоимость как агентское вознаграждение. Если же агент действует в интересах покупателя, такое вознаграждение, при соответствующих обстоятельствах, не относится к расходам, причитающимся продавцу, и в таможенную стоимость не включается.
Эта позиция уже учитывается в судебных спорах. При этом для практики остается принципиальным документальное подтверждение того, в чьих интересах действует агент и за какую именно услугу взимается комиссия.
Поэтому нынешнее обсуждение ФТС и бизнеса затрагивает сразу несколько связанных элементов сделки – валюту счета, момент оплаты, способ перечисления денег и структуру дополнительных расходов.
Постоянная комиссия, на которой обсуждаются такие вопросы, является частью Экспертно-консультативного совета ФТС России. Сам Совет создан как постоянно действующий совещательный орган для взаимодействия таможенных органов с участниками ВЭД, представителями деловых объединений и экспертного сообщества. Постоянные комиссии должны разбирать системные проблемы и вырабатывать предложения по совершенствованию законодательства и правоприменительной практики.
Именно поэтому задача нынешней дискуссии заключается не в том, чтобы одним протоколом изменить правила расчета таможенной стоимости. Комиссия собирает практические ситуации, сопоставляет позиции ФТС, Минфина и бизнеса и пытается сформировать единый подход.
В ФТС отдельно подчеркивают необходимость понятных и одинаково применяемых правил для участников ВЭД. По итогам предыдущих заседаний комиссия уже продолжала работу над практическими примерами, включая применение валютного курса и расходы на услуги платежных агентов.
Следующим этапом может стать оформление согласованной российской позиции и ее представление на площадке Евразийской экономической комиссии. Пока же для бизнеса ключевое значение сохраняют действующие нормы ТК ЕАЭС, разъяснения Минфина и ФТС, а также конкретные обстоятельства каждой импортной сделки.
ТКС